RH & planning
Régularisation salaire Excel - Modèle Gratuit
Tableau Excel pour calculer une régularisation de salaire en année incomplète, avec suivi mensuel des heures, congés payés et écarts.
2026-09-13
331 téléchargements
4.8/5
Télécharger le modèle
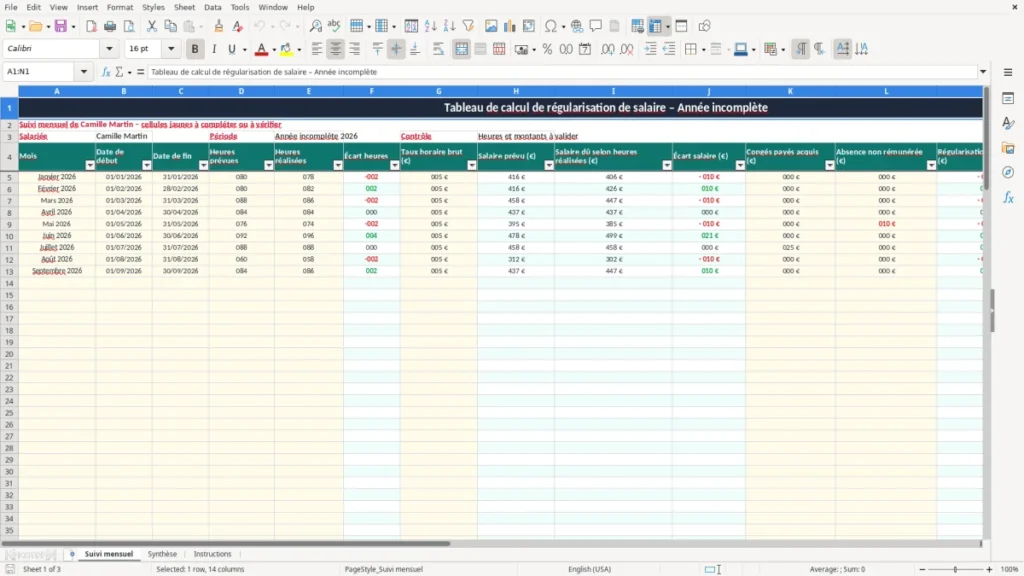
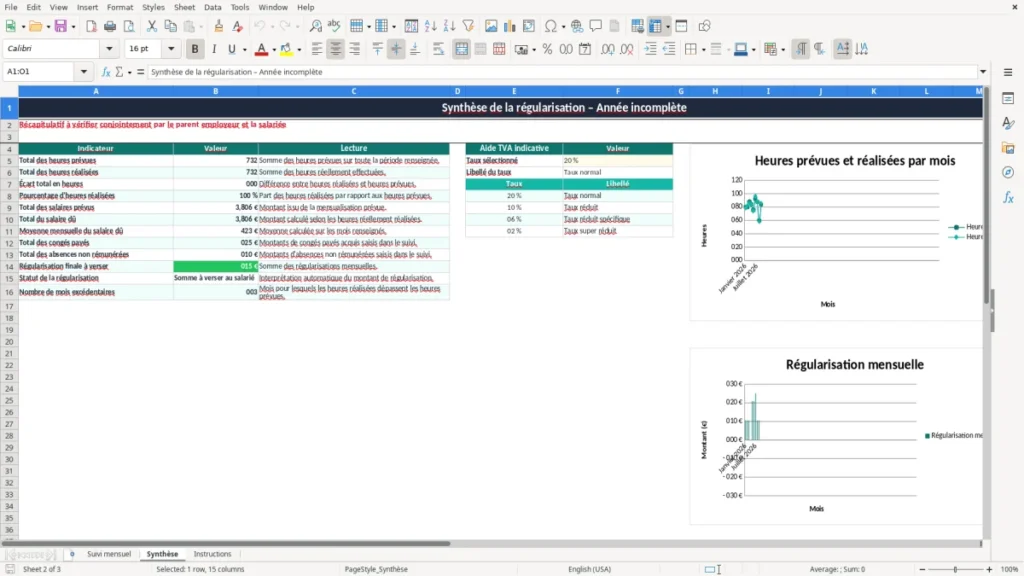
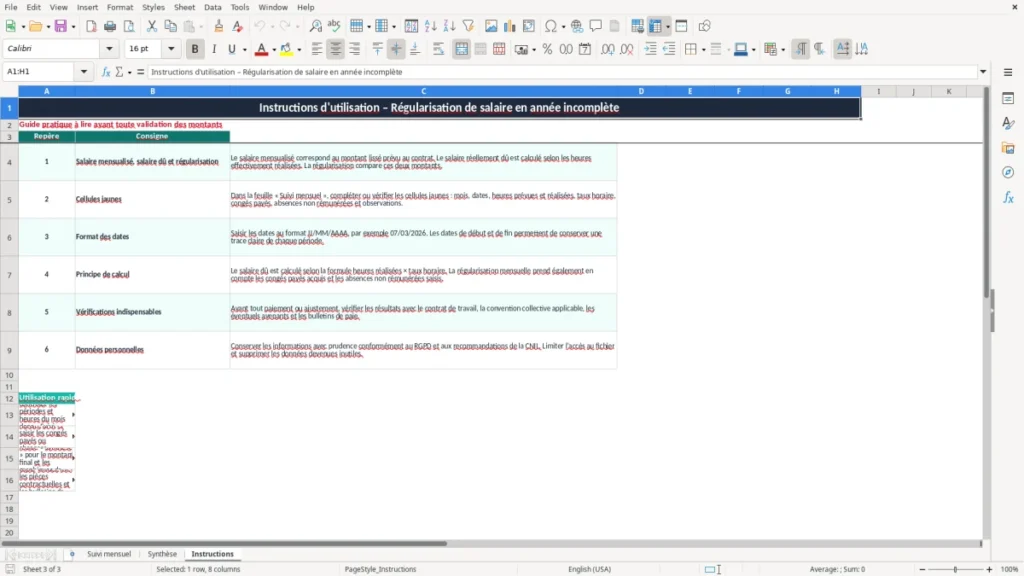
Ce tableau Excel calcule la régularisation d’un salaire en année incomplète à partir des heures prévues, des heures réalisées et du taux horaire brut. Il contient un onglet Suivi mensuel, une Synthèse automatique et des Instructions pour contrôler les montants avant validation.
Vous saisissez les données identifiées par les cellules jaunes : périodes, heures, taux horaire brut, congés payés, absences non rémunérées et observations. Les formules comparent ensuite le salaire mensualisé au salaire dû selon les heures réellement effectuées.
Les principaux atouts de ce modèle Excel
- Suivre jusqu’à 100 lignes mensuelles ou périodes distinctes dans l’onglet Suivi mensuel.
- Calculer automatiquement l’écart entre heures prévues et heures réalisées.
- Obtenir le salaire prévu et le salaire dû selon la formule heures réalisées × taux horaire brut.
- Intégrer les montants de congés payés acquis et d’absences non rémunérées dans la régularisation.
- Lire immédiatement la régularisation finale à verser ou l’écart à analyser dans la Synthèse.
- Contrôler le nombre de mois où les heures réalisées dépassent les heures prévues.
- Conserver les dates et observations nécessaires pour rapprocher le tableau du contrat et des bulletins de paie.
Guide pas à pas
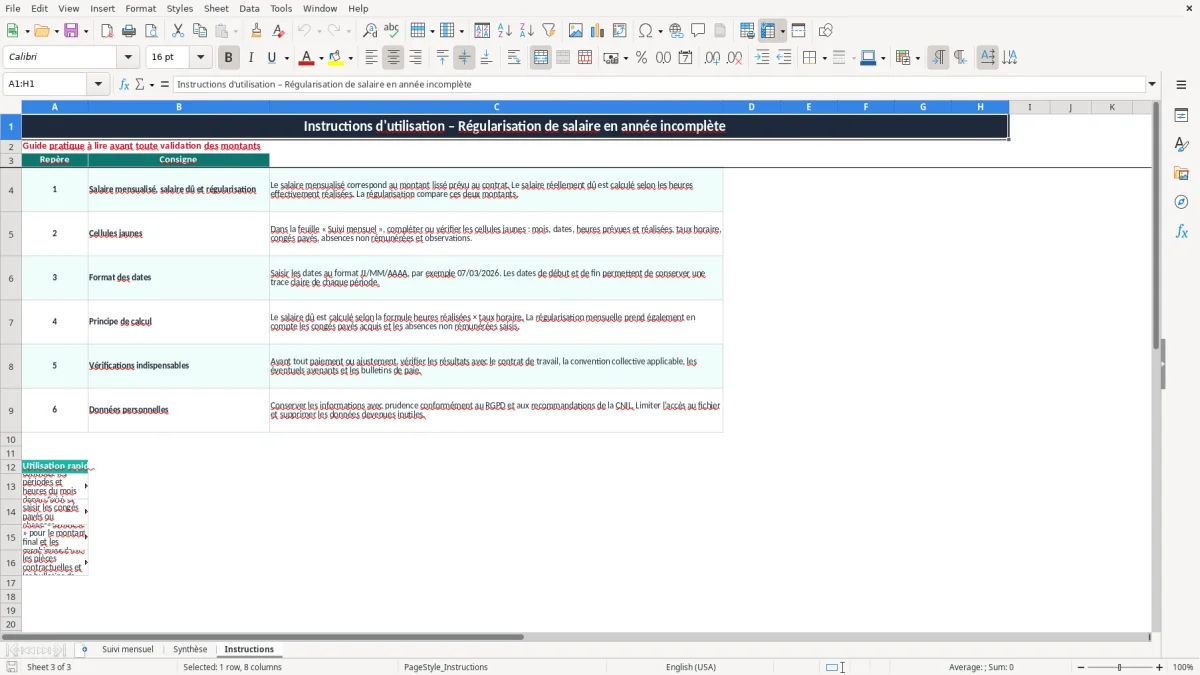
- Ouvrez l’onglet Instructions et lisez les règles de saisie avant de modifier le fichier.
- Dans Suivi mensuel, renseignez le mois, les dates de début et de fin au format JJ/MM/AAAA, puis les heures prévues et réalisées.
- Saisissez le taux horaire brut en euros pour chaque période. Les colonnes Écart heures, Salaire prévu, Salaire dû et Écart salaire se calculent automatiquement.
- Ajoutez, lorsque cela s’applique, les montants de congés payés acquis et d’absence non rémunérée. Notez le contexte dans la colonne Observation.
- Vérifiez les résultats mensuels, notamment la colonne Régularisation mensuelle, avant de passer à la synthèse.
- Consultez Synthèse pour contrôler les totaux, le statut automatique et la régularisation finale à verser.
- Comparez le résultat avec le contrat, les avenants, les bulletins de paie et les justificatifs, puis archivez une copie validée.
Fonctionnalités incluses
Onglet Suivi mensuel avec les colonnes Mois, Date de début, Date de fin, heures prévues et heures réalisées.
Calculs automatiques des écarts d’heures et des montants à partir du taux horaire brut.
Colonne Régularisation mensuelle intégrant l’écart de salaire, les congés payés et les absences non rémunérées.
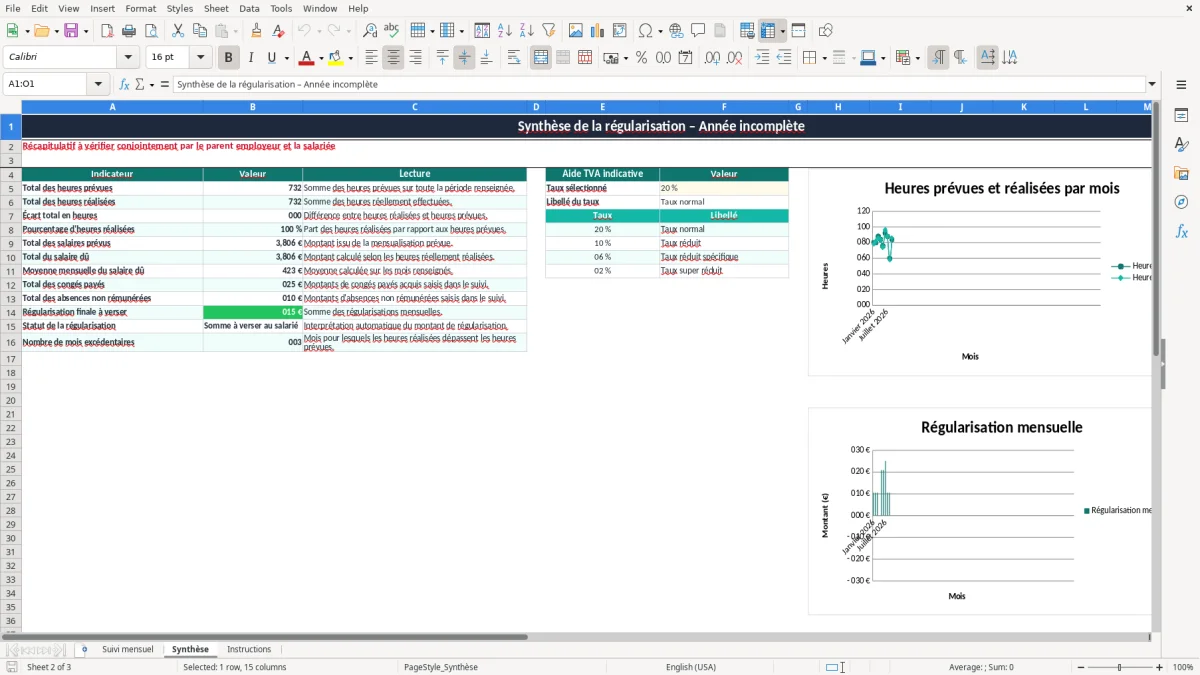
Onglet Synthèse avec 12 indicateurs, dont les heures totales, les salaires prévus, le salaire dû et la régularisation finale.
Statut automatique affichant Somme à verser au salarié, Écart à analyser ou Aucune régularisation.
Deux graphiques de contrôle : heures prévues et réalisées, puis régularisation mensuelle par période.
Validation des dates, des heures, du taux horaire et des montants saisis pour limiter les erreurs de saisie.
Qui utilise un tableau de régularisation en année incomplète
Le tableau concerne surtout le particulier employeur qui rémunère une assistante maternelle, un salarié à domicile ou un intervenant selon un contrat mensualisé sur une année incomplète. Il sert lorsque le nombre de semaines travaillées dans l’année ne couvre pas 52 semaines et qu’un rapprochement doit être fait entre les heures prévues au contrat et les heures réellement effectuées.
Le besoin apparaît généralement à la date anniversaire du contrat, lors d’une rupture ou lorsqu’un avenant modifie le nombre d’heures ou de semaines. Une assistante maternelle accueillant un enfant 36 semaines par an peut, par exemple, avoir 80 heures prévues en janvier et 88 en mars selon le calendrier d’accueil.
Un suivi mensuel plutôt qu’un calcul de mémoire
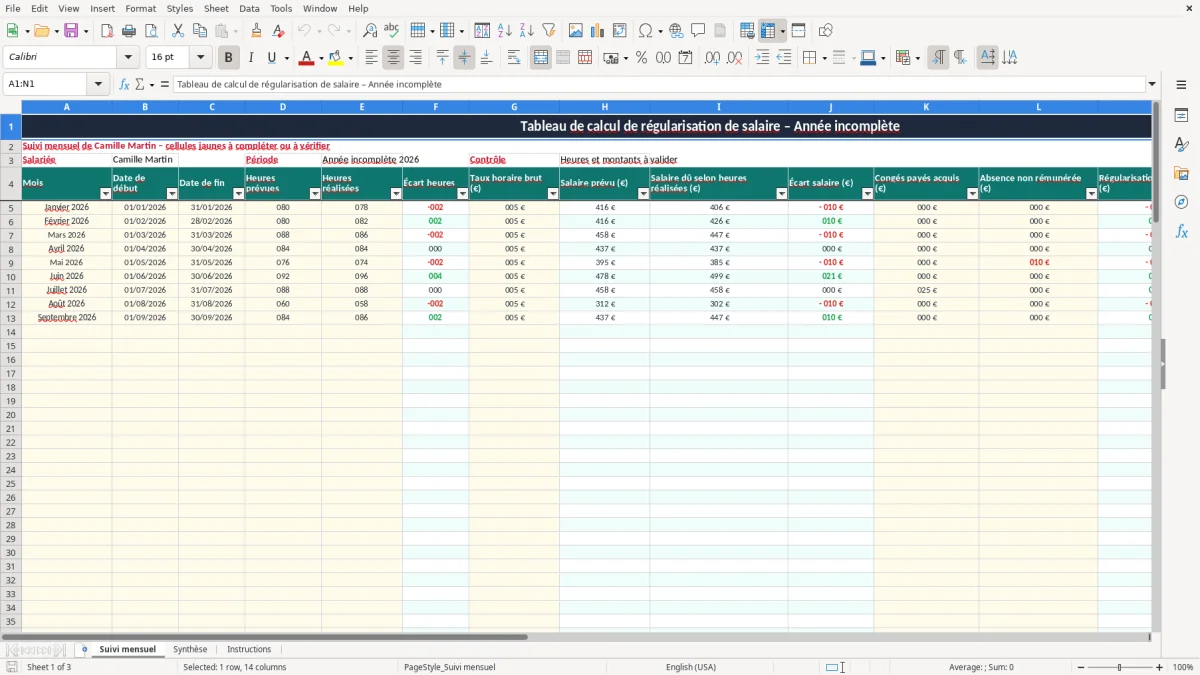
Dans le fichier, l’onglet Suivi mensuel contient les périodes de janvier à décembre 2026 dans l’exemple, puis des lignes préparées jusqu’à la ligne 104. Pour chaque ligne, les colonnes D et E reçoivent les heures prévues et réalisées ; la colonne F calcule l’écart, par exemple 78 - 80 = -2 heures en janvier.
Le taux horaire brut d’exemple est de 5,20 €. Avec 80 heures prévues, le salaire prévu atteint 416,00 €. Avec 78 heures réalisées, le salaire dû selon le calcul du fichier est de 405,60 €, soit un écart de -10,40 € avant les éléments complémentaires.
Le rôle de la Synthèse
Le parent employeur ou le salarié peut ensuite contrôler les totaux dans Synthèse : heures prévues, heures réalisées, pourcentage d’heures réalisées, salaire dû moyen, congés payés, absences et régularisation finale. Les deux graphiques facilitent la lecture des mois atypiques, mais ils ne remplacent pas la vérification du contrat.
Une gérante de petite structure peut aussi utiliser cette logique pour un salarié dont l’horaire varie selon une saison, à condition d’adapter les données au contrat applicable. Le fichier est un outil de rapprochement, pas un bulletin de paie ni une décision juridique.
Les règles à vérifier avant de valider une régularisation
La régularisation doit partir du contrat de travail, de ses avenants et de la convention collective applicable. Pour une assistante maternelle, le calcul de la mensualisation et des congés payés obéit notamment aux règles de la convention collective nationale des particuliers employeurs et de l’emploi à domicile ; il ne faut pas remplacer la méthode contractuelle par une simple multiplication sans contrôle.
Le fichier calcule le salaire dû selon les heures réalisées × le taux horaire brut. Il ajoute dans la colonne M les congés payés saisis en K et retire les absences non rémunérées saisies en L. Ces cellules sont des données à renseigner : Excel ne détermine pas automatiquement le droit aux congés ni la méthode légale de valorisation.
Congés payés et salaire mensualisé
Pour un salarié ayant travaillé un mois complet, l’acquisition habituelle est de 2,5 jours ouvrables par mois de travail, dans la limite de 30 jours ouvrables pour une année complète. Le montant à inscrire dans K doit toutefois être calculé selon la règle applicable, notamment le maintien de salaire ou le dixième, puis comparé si nécessaire.
Exemple : si le montant de congés payés retenu est de 180,00 € et l’absence non rémunérée de 52,00 €, la formule de régularisation ajoute 180,00 € et déduit 52,00 € au différentiel mensuel. Le résultat doit être rapproché du bulletin de paie et non payé automatiquement depuis le tableau.
Pièces et données personnelles
Conservez les contrats, avenants, relevés d’heures et bulletins de paie pendant 10 ans lorsqu’ils constituent des pièces comptables ou justificatives de l’employeur. Les données nominatives relèvent du RGPD : limitez l’accès au fichier et appliquez les recommandations de la CNIL.
Le fichier affiche aussi une aide indicative sur les taux de TVA dans Synthèse, avec 20 %, 10 %, 5,5 % et 2,1 %. Cette zone n’a aucun rôle dans la régularisation de salaire et doit être ignorée pour ce sujet.
Les écarts de salaire qui deviennent difficiles à expliquer
Le premier problème rencontré est la confusion entre salaire mensualisé et salaire dû. Un montant mensualisé de 416,00 € ne signifie pas que chaque mois comporte exactement 80 heures réalisées : si le relevé indique 78 heures, le fichier calcule 405,60 € à 5,20 € de l’heure, puis affiche un écart de -10,40 €.
À l’inverse, 82 heures réalisées produisent 426,40 € au même taux, soit 10,40 € de plus que 80 heures prévues. Sans colonne d’observation, cet écart peut être attribué à tort à une absence, à une heure complémentaire ou à une modification d’accueil.
Les absences mal classées
Une absence non rémunérée ne doit pas être saisie comme une heure réalisée à zéro sans explication. Dans le fichier, son montant est saisi séparément en L ; inscrire 52,00 € dans cette colonne permet de distinguer l’événement du simple écart entre D et E.
L’erreur inverse consiste à inscrire un montant de congés payés dans K alors qu’il a déjà été versé sur un bulletin précédent. Avec 180,00 € reportés deux fois, la régularisation finale est artificiellement augmentée de 180,00 €. La colonne Observation doit indiquer la période et le justificatif concerné.
Les contrôles qui évitent un paiement erroné
Un taux horaire saisi à 52,00 € au lieu de 5,20 € multiplie immédiatement un mois de 80 heures par dix : le salaire prévu passe de 416,00 € à 4 160,00 €. La validation du fichier autorise les nombres de 0 à 1 000 €, mais elle ne peut pas reconnaître une faute de virgule ; contrôlez donc chaque taux contre le contrat.
Un autre écueil vient des périodes incomplètes. Si les dates couvrent seulement 15 jours mais que 80 heures sont conservées, le résultat peut être mathématiquement cohérent et pourtant incompatible avec le planning. Vérifiez les dates, les heures et les bulletins ensemble avant de retenir la ligne.
Enfin, un total négatif dans B14 n’est pas automatiquement une somme à reprendre sur le salarié. La Synthèse l’identifie comme Écart à analyser : il faut déterminer la cause et respecter les règles applicables avant toute retenue.
Comment intégrer le fichier à votre clôture de contrat
Le fichier fonctionne mieux lorsqu’il est rattaché à une routine précise : mettez à jour Suivi mensuel après le dernier relevé d’heures du mois, puis faites le contrôle de Synthèse au moment où vous préparez le bulletin de paie. Une saisie de 10 minutes chaque mois vaut mieux qu’une reconstitution de 12 périodes au départ du salarié.
Une routine de contrôle en trois temps
- Le dernier jour travaillé, vérifiez les dates et les heures prévues dans les colonnes B à E.
- Avant le bulletin, contrôlez le taux horaire brut, les congés payés et les absences non rémunérées.
- À la clôture, comparez B14, le statut B15 et les justificatifs avant de valider le montant.
Les cellules calculées utilisent notamment IF, SUM, AVERAGE, VLOOKUP, COUNTIF et IFERROR. Ne remplacez pas les formules des colonnes F, H, I, J et M : modifiez uniquement les données prévues dans les cellules jaunes.
Une copie par contrat
Enregistrez un fichier distinct par salarié et par période contractuelle. Par exemple, une assistante maternelle avec 36 semaines d’accueil et 80 heures mensuelles ne doit pas partager le même suivi qu’un autre contrat à 40 semaines et 96 heures.
À la fin, exportez ou imprimez la Synthèse avec les pièces utiles : contrat, avenants, relevés d’heures et bulletins. Le fichier comporte un filtre automatique et des volets figés pour faciliter la consultation, mais aucune protection technique ne remplace une procédure d’archivage.
Le tableur atteint ses limites lorsque plusieurs gestionnaires saisissent simultanément, que les règles de paie deviennent nombreuses ou que les absences doivent être reliées automatiquement aux bulletins. Dans ce cas, passez à un logiciel de paie ou de gestion des particuliers employeurs ; gardez Excel pour le contrôle et le rapprochement.
Questions fréquentes sur ce modèle
Il compare les heures prévues et réalisées, calcule les salaires correspondants au taux horaire brut, puis établit une régularisation mensuelle intégrant les congés payés et les absences non rémunérées saisis. La Synthèse additionne ces résultats et affiche un statut automatique.
Non. Vous saisissez le montant retenu dans la colonne Congés payés acquis (€). Le fichier l’intègre ensuite à la régularisation, mais il ne détermine ni les droits acquis ni la méthode de calcul applicable au contrat.
Saisissez son montant dans la colonne Absence non rémunérée (€), puis décrivez la période dans Observation. Ne mettez pas automatiquement les heures à zéro sans expliquer pourquoi l’absence modifie le salaire.
Ce statut apparaît lorsque la régularisation finale calculée en B14 est positive. Il indique le sens mathématique du résultat ; vous devez encore le rapprocher du contrat, des bulletins et des règles applicables avant paiement.
Non. Ce tableau sert au suivi et au rapprochement d’une régularisation en année incomplète. Il ne remplace pas un bulletin de paie, une déclaration sociale nominative ou un logiciel intégrant les cotisations et les règles conventionnelles.
La feuille Synthèse contient une zone d’aide indicative avec les taux de TVA de 20 %, 10 %, 5,5 % et 2,1 %. Cette zone est indépendante du calcul salarial : laissez-la de côté pour la régularisation de salaire.
À propos des auteurs